 |
车购税、车船税、船泊吨税“三胞台”能分清吗
一、征税对象及范围 车辆购置税 指在中华人民共和国境内购置汽车、有轨电车、汽车挂车、排气量超过一百五十毫升的摩托车的一种税,由税务部门征收。 车船税 指在中华人民共和国境内属于《中华人民共和国车船税法》所附《车船税税目税额表》规定的车辆、船舶的一种税,由税务部门征收。 船舶吨税 指自中华人民共和国境外港口进入境内港口的船舶的一种税,由海关征收。
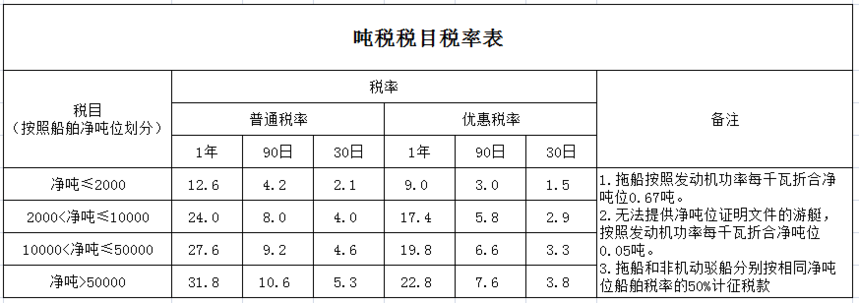
二、纳税义务时间和期限 (一)车辆购置税:实行一次性征收即一车一申报制度,纳税义务发生时间以纳税人购置应税车辆所取得的车辆相关凭证上注明的时间为准。 纳税人购买自用应税车辆的,应自购买之日起60日内申报纳税;进口自用应税车辆的,应自进口之日起60日内申报纳税;自产、受赠、获奖或者以其他方式取得并自用应税车辆的,应自取得之日起60日内申报纳税。 (二)车船税:纳税义务时间为取得车船所有权或者管理权的当月。车船税实行按年申报,分月计算,一次性缴纳,即一年一交,纳税年度为每年1月1日-12月31日。 值得注意的是,车船税可以在购买交强险环节由保险机构代收缴纳,但是车船税缴纳时间与交强险缴纳时间不一定一致。 一起来学习一下~ 例如,小张于2019年7月1日购买乘用车同时缴纳车辆购置税并办理交强险,其第一次车船税缴纳时间为购买日期至2019年7月31日,其后缴纳车船税时间为每年1月1日-12月31日,缴纳交强险时间为上年7月1日-当年6月30日。 (三)船舶吨税:纳税义务时间为应税船舶进入港口的当日,应税船舶在吨税执照期满后尚未离开港口的,应当申领新的吨税执照,自上一次执照期满的次日起续缴吨税。吨税由海关负责征收。 海关征收吨税应当制发缴款凭证。应税船舶负责人应当自海关填发吨税缴款凭证之日起十五日内缴清税款。 未按期缴清税款的,自滞纳税款之日起至缴清税款之日止,按日加收滞纳税款万分之五的税款滞纳金。 自2018年7月1日起,船舶吨税分1年期缴纳、90天期缴纳与30天期缴纳三种,缴纳期限由应税船舶负责人自行选择”。 三、计税依据及应纳税额 01车辆购置税: 【计税依据】 1.纳税人购买自用应税车辆的计税价格,为纳税人实际支付给销售者的全部价款,不包括增值税税款; 2.纳税人进口自用应税车辆的计税价格,为关税完税价格加上关税和消费税; 3.纳税人自产自用应税车辆的计税价格,按照纳税人生产的同类应税车辆的销售价格确定,不包括增值税税款; 4.纳税人以受赠、获奖或者其他方式取得自用应税车辆的计税价格,按照购置应税车辆时相关凭证载明的价格确定,不包括增值税税款。 应纳税额=计税依据×10% 02车船税: 【计税依据】 依照《中华人民共和国车船税法》所附《车船税税目税额表》中年基准税额执行。 应纳税额=(年基准税额÷12)×应纳税月份数=计税单位×年基准税额 03船舶吨税: 船舶吨税,按照船舶净吨位和吨税执照期限征收。 【计税依据】 计税依据为船舶净吨位,是指由船籍国(地区)政府签发或者授权签发的船舶吨位证明书上标明的净吨位。 应纳税额=船舶净吨位×税率 四、税率、税目 (一)车辆购置税:实行定额税率,为10%。 (二)车船税:采用定额幅度税率,具体如下: (三)船舶吨税:设置优惠税率和普通税率。 1、优惠税率:中华人民共和国籍的应税船舶,船籍国(地区)与中华人民共和国签订含有相互给予船舶税费最惠国待遇条款的条约或者协定的应税船舶,适用优惠税率。 2、普通税率:其他应税船舶。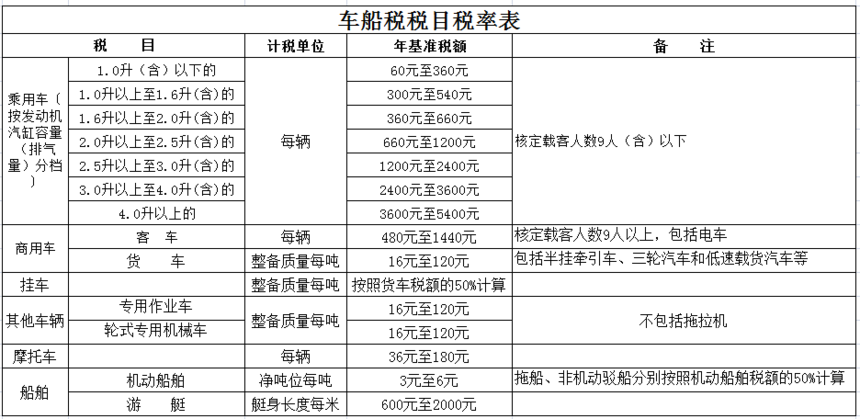

 电话直呼
 在线客服
 在线留言
 发送邮件
 企业位置
- 联系我们:
- 0530-5900787
- 18653018833
- 18653000156
- 经理
-

- 副经理
-
- 客服
-
- 还可输入字符250(限制字符250)